Als directie wil je graag een organisatie(cultuur) bouwen waarin iedereen goed gemotiveerd is om de doelstellingen te realiseren. Het leveren van een mooi product of dienstverlening die er voor de afnemer toe doet. Het realiseren van verduurzaming of het leveren van een maatschappelijke bijdrage. Het neerzetten van een solide onderneming die puike financiële prestaties behaalt en aandeelhouders tevreden stemt. Medewerkers die vrolijk naar hun werk gaan, teamprestaties vooropstellen en die tevreden zijn over hun beloningen.

Het klinkt zo simpel, maar dat is het zeker niet. Als we inzoomen op de medewerkers, dan is het een feit dat iedere organisatie vroeg of laat te maken krijgt met één of meer ontevreden medewerkers. Niet zelden ligt in die ontevredenheid de kiem van fraude. Bijvoorbeeld omdat medewerkers ontevreden zijn over de wijze waarop zij worden gewaardeerd en beloond. Of medewerkers die privéproblemen hebben – zoals schulden, verslavingen en onvervulde wensen en idealen - en dat meenemen naar het werk. Met interne fraude als gevolg.
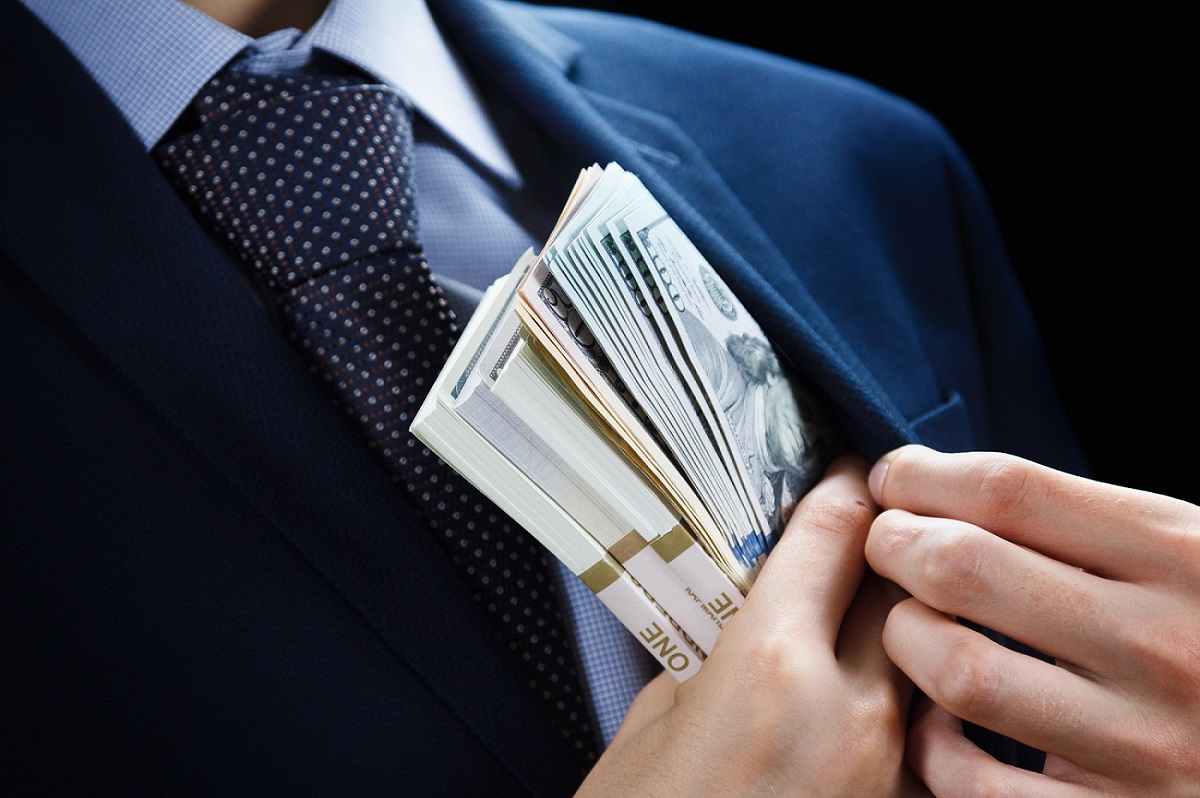
Interne fraude is een vervelend fenomeen. Medewerkers die goederen stelen van de baas, rommelen met hun tijdsregistraties of die ongeautoriseerd geld overboeken naar bankrekeningen van zichzelf of bevriende derden. Of wat te denken van het illegaal kopiëren van bedrijfsgegevens voor eigen gebruik, bedrijfsspionage of inkopers die kick backs realiseren. Stuk voor stuk zijn het voorbeelden die schade veroorzaken. Directe schade omdat geld, goederen, tijd en data zijn verdwenen. Maar ook indirecte schade, bijvoorbeeld alle kosten die moeten worden gemaakt ten aanzien van fraudepreventie, controlemaatregelen en fraudeverzekeringen.

Het vervelende zit niet alleen in de financiële schade, maar ook in het geschonden vertrouwen. Niet zelden is de fraudeur juist die gezellige, vriendelijke, altijd op tijd zijnde en voor iedereen beschikbare, joviale collega. Een medewerker en collega die wordt vertrouwd en waarop kan worden gebouwd. Iemand die al decennia aan het bedrijf is verbonden en tot het meubilair behoort. Een persoon die jou en de organisatie niet zal belazeren, toch? Maar schijn kan bedriegen.

Neem het voorbeeld van een frauderende boekhouder. De kwestie kwam aan het licht door de opvolger van de boekhouder, een half jaar nadat laatstgenoemde na een dienstverband van bijna veertig jaar was vertrokken bij een scheepsjachtbouwer. In de laatste zes jaar van zijn betrekking had de boekhouder zijn werkgever via 68 betalingen bijna 1,9 miljoen euro aan zijn aannemer laten betalen. Die aannemer had werkzaamheden verricht aan de privéwoning van de boekhouder en aan woningen op zijn terrein waar ook zijn zoon, dochter en schoonzoon woonachtig waren.

De dochter en schoonzoon onderhielden de contacten met de aannemer, die ze hadden verteld dat de boekhouder aandelen in de jachtbouwer bezat die door de jachtbouwer overgenomen zouden worden. Reden waarom deze de facturen van de aannemer in verband met de werkzaamheden voor de boekhouder en diens familie zou betalen. De aannemer stuurde de facturen niet naar de boekhouder (in privé) en evenmin naar de jachtbouwer, maar gaf deze aan de schoonzoon en dochter, die deze vervolgens aan hun (schoon)vader gaven.

Nadat de fraude was uitgekomen, verklaarde de boekhouder dat hij de facturen inboekte en de betaling daarvan in een batch verwerkte. Kort gezegd voegde hij de facturen van de aannemer bij een stapel andere facturen en boekte deze op een project (onderhanden werk). Dat viel niet op en bovendien – zo verklaarde hij – vertrouwde zijn werkgever op hem. Van interne controle leek daarom geen, althans onvoldoende, sprake.

De facturen werden vaag gehouden. De boekhouder verklaarde het volgende: "Om mijn handelen verder te verhullen heb ik regelmatig het afleveradres van spullen, waar mijn adres van de woning vermeld stond, getypext op de fysieke facturen. Die kopieerde ik vervolgens en die kopie stopte ik in de fysieke administratie. Zo was het op het eerste gezicht niet zichtbaar dat de bestellingen bij mij waren afgeleverd. De facturen van de aannemer bevatten geen duidelijke omschrijving en hield ik na betaling ook uit de fysieke administratie van [de jachtbouwer]."

Kortom: betalingen in de batch voor niet aan de jachtbouwer geleverde diensten, met typex aangepaste facturen, geen originele maar kopiefacturen in de administratie, onduidelijke omschrijvingen en in de administratie ontbrekende facturen. Hoeveel red flags wil je hebben? Je zou hopen dat zoiets bij een adequate in- en externe accountantscontrole aan het licht zou komen. Maar nee, het was de opvolger van betrokkene die de fraude ontdekte en direct aan de bel trok.

Dit is zeker niet het enige voorbeeld van interne fraude en het zal ook niet de laatste zijn. Het is wel een leerzaam voorbeeld. Het leert ons hoe belangrijk het is om de betaalorganisatie en betaalprocedures op orde te hebben. Te vaak komt het voor dat de directie of een andere hooggeplaatste functionaris, de betaling van facturen accordeert zonder daarop de benodigde controles uit te (laten) voeren. Omdat degene die hen de te autoriseren documenten ter ondertekening verstrekt, volledig wordt vertrouwd.

In het voorbeeld van de jachtbouwer had de boekhouder meer dan dertig jaar zijn werk goed en betrouwbaar gedaan – althans, het tegendeel was in die periode niet gebleken -maar fraudeerde deze in zijn nadagen, de laatste zes jaar. Niet omdat hij ontevreden was, maar omdat hij een droom wilde realiseren: een fijne leefomgeving met zijn naasten nabij. Zijn motief was daarmee duidelijk. De door hem gepleegde fraude was mogelijk omdat de deur bij de jachtbouwer te ver open stond, door het ontbreken van deugdelijke controlemaatregelen. 

De vraag is of de deur dicht is bij jou, op een kier of juist wagenwijd open staat. Zijn jouw betaalorganisatie en betaalprocedures waterdicht? Hoe werken de interne controlemaatregelen? Schenkt de externe accountant voldoende aandacht aan de frauderisico’s in deze? Het zijn vragen die van belang zijn. Om financiële en andere schade te voorkomen. Vanuit het motto: vertrouwen is goed, maar controle blijft noodzakelijk!